Anthropic S-1 分析:七项关键指标解读
Anthropic 本周递交 S-1,成为目前规模最大的 AI 公司上市申请。公司由 Dario 与 Daniela Amodei 于 2021 年创立,从研究实验室发展为第二大模型开发商,向超过 11,900 个年消费超 10 万美元的客户销售 Claude。
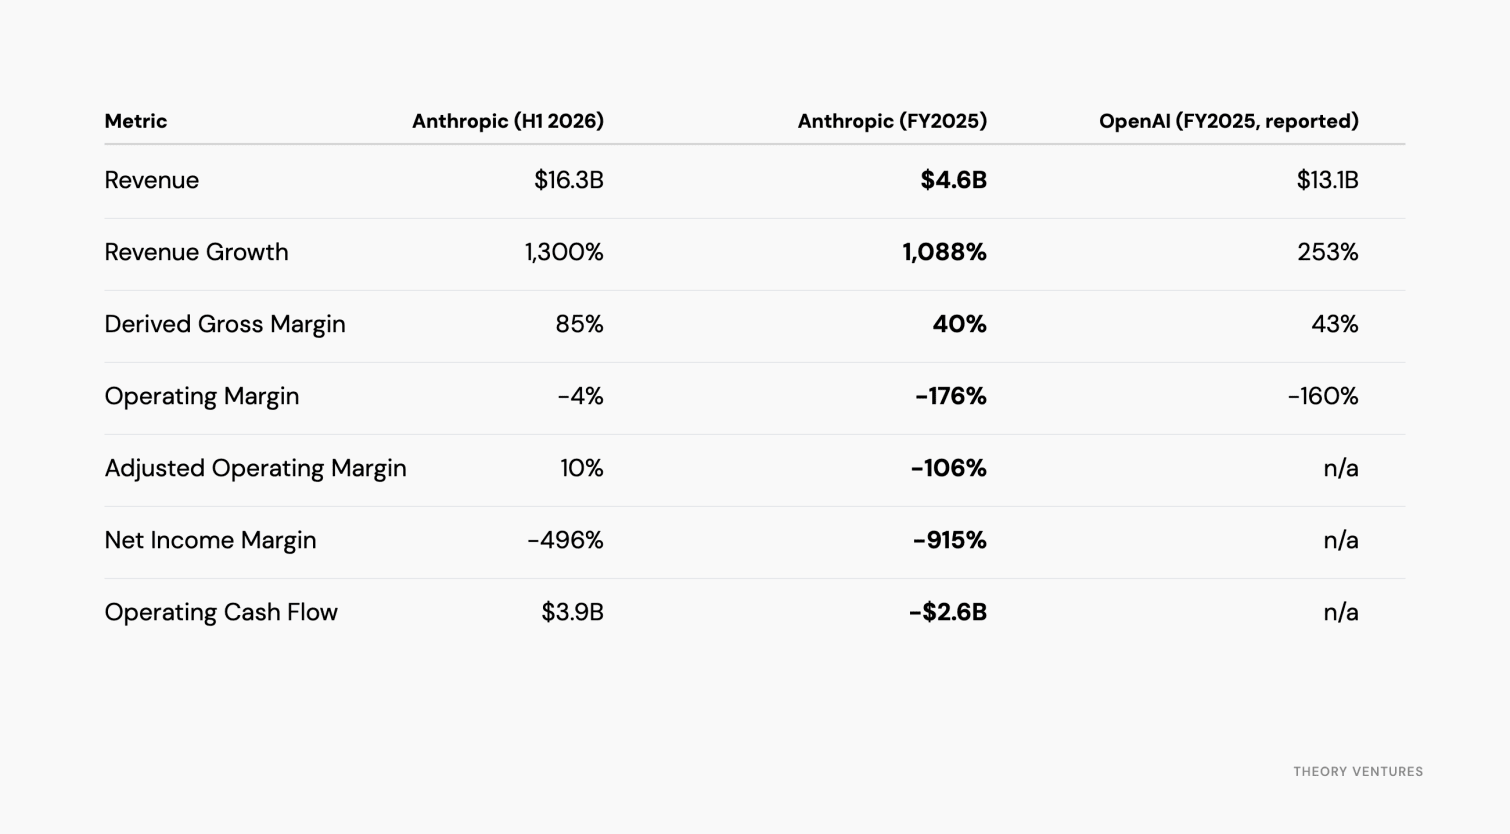
文件显示,Anthropic 2026 年上半年收入 163 亿美元,是 2025 年同期 12 亿美元收入的十四倍;半年收入超过 2025 全年 46 亿美元的三倍。2025 年全年增长 11.9 倍,同期 OpenAI 增长 253%,Anthropic 增速约为其四倍。分季度看,2026 年 Q2 收入 116 亿美元,Q1 为 47 亿美元,连续两个季度接近三倍增长。过去三年增速分别为 9.4 倍、11.9 倍、14.0 倍,大致保持每年十倍左右增长。
收入加速的关键机制之一是模型降价带来的用量扩张。2026 年 9 月发布的 Claude Fable 5.1 将典型工作负载成本比 Fable 5 降低约 25%,复杂编码和高度 Agentic 任务最高可省 45%;同月发布的 Opus 5.5 将客户单任务成本比 Opus 5 降低约 40%。2025 年 11 月 Opus 4.5 以更强能力、更低单任务成本发布后,下一季度收入增速从 48% 跃升至 132%。这正是杰文斯悖论在现实中的体现:单位成本下降反而扩大总支出。
Anthropic 已实现现金流为正。2025 年运营亏损 81 亿美元,其中含 15 亿美元版权和解费用;2026 年亏损逐季收窄,Q2 实现运营利润 9.74 亿美元,GAAP 利润率 8.4%,调整后利润率 19%。
资本结构上,Anthropic 几乎没有已提取债务:150 亿美元循环信贷未动用,唯一未偿票据是 62 亿美元不计息的 Amazon 可转债。真正的杠杆在算力承诺。公司将算力需求较为均匀地分给 Broadcom、SpaceXAI、Google、AWS 四家,每家对应 1100 亿至 1610 亿美元承诺,合计占 6370 亿美元总承诺的五分之四。截至 2026 年 6 月 30 日,文件披露 2656 亿美元固定或最低保证付款,之后又签下 2450 亿美元。这些企业正在形成 keiretsu 式的股权、债务与市场渠道互相绑定。
客户集中度在下降:截至 2026 年 9 月 30 日的九个月里,没有单一客户贡献超过 10% 收入,前五大客户约占 25%;而在 2025 年,年消费超 10 万美元的客户贡献了 76% 收入。净收入留存率约 900%。如今近一半收入来自 marketplace,反映出企业客户先小规模部署、验证价值、再快速扩张的路径。
怎么给 Anthropic 估值?看多逻辑很直接:一家以 40% 的推算毛利率实现 11.9 倍增长、且刚开始赚到运营利润的公司。看空逻辑同样直接:6370 亿美元算力承诺中三分之二不可取消,对照的是 2025 年仅 46 亿美元收入;收入按用量计费、没有锁定,而承诺付款无论客户是否消耗都会到来。文章称,从 4100 万美元到 160 亿美元半年收入,三年完成,尚无先例。