2027年的算力天花板:80GW与GPU价格翻倍
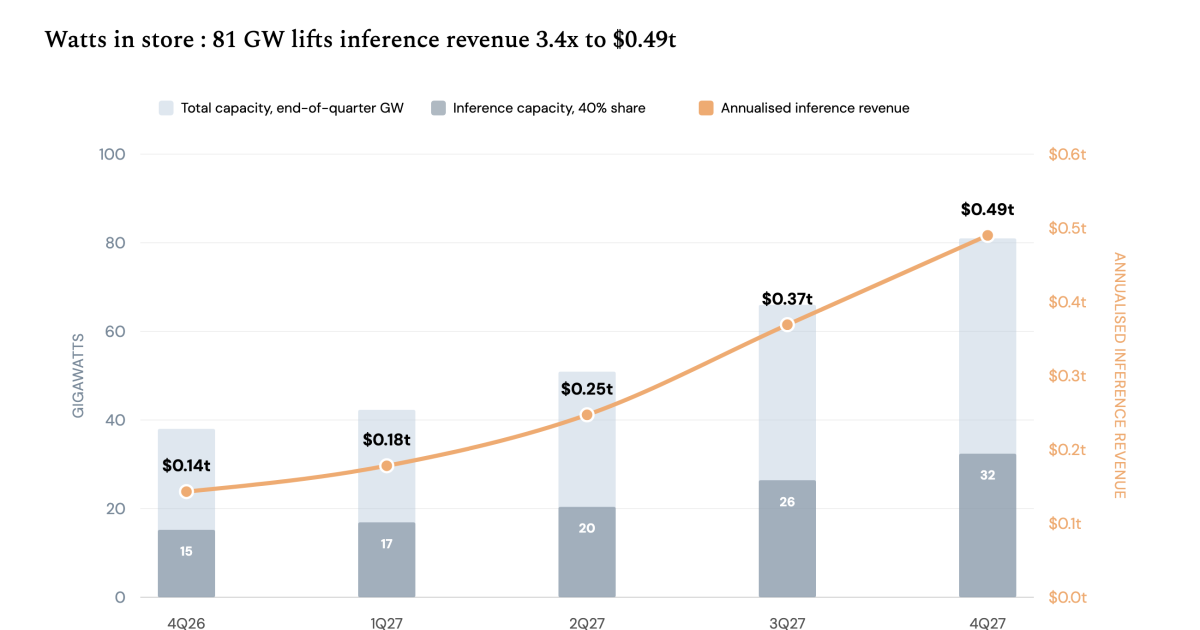
2027年AI的算力天花板约为80GW——相当于在12个月内把美国历史上累计建造的全部算力翻倍。但即便是这种历史级扩张速度,GPU小时成本在过去六个月内仍然翻倍:短租价格从每小时3美元到12-13美元,Anthropic的整体GPU小时成本两个季度内上升82%。已完工的服务器机架正躺在仓库里,因为数据中心缺乏可用的通电电力。当供应翻倍而价格也翻倍,需求显然在跑赢物理现实。通电算力会持续成为一个活跃的天花板,并对GPU小时价格构成结构性上行压力。
Brad Gerstner在All-In选举直播中给出参照:共识预测2027年将有43GW上线,2026年底美国累计在线约38GW;他预计其中可能有10-15GW无法真正落地。这个上限对AI意味着什么?文章推演了五个方面。
第一,AI能产生的收入存在理论上限。GPU只做两件事:推理和训练。目前40%的GPU小时用于推理(即卖给客户的AI),60%用于训练模型。目前约38GW的存量算力大约产生1400亿美元收入;2027年新增的43GW将使用强3-5倍的芯片,年化收益能力约3500亿美元,合计接近5000亿美元。随着GPU价格继续上涨,基础模型公司可能不得不把GPU小时从训练挪向推理,这会限制前沿创新的节奏。
第二,延迟成为释放过多需求的安全阀。互联网接入按带宽和速度定价,AI可能也会这样定价。我们已经看到专注于低延迟推理和长时任务的产品。
第三,算力可用性受限会推动算法创新。DeepSeek、Qwen、Kimi已经展示了实质性的架构优势,用更小的模型和新型架构实现接近前沿的性能。
第四,模型周边的软件栈(harness)成为关键。它负责超过一半的系统性能,在GPU有限的情况下可以榨出巨大效率。
第五,vibe-coding的经济学将面临现实检验。当推理变得更贵,现成的带AI软件可能比自研定制并长期维护的内部软件更便宜。
2027年,AI的约束将是有电的GPU。GPU租金上涨的速度快于效率可以抵抗的速度,因此效率将成为整个技术栈的主导主题。