黑石高管称AI建设债务担忧被夸大
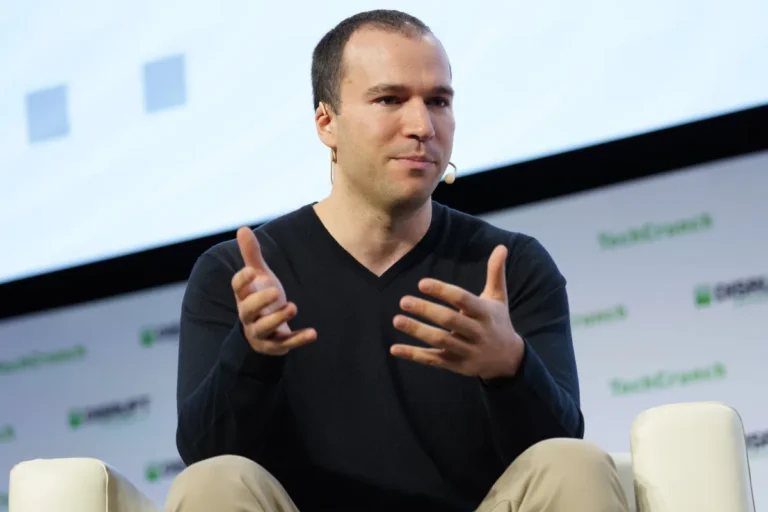
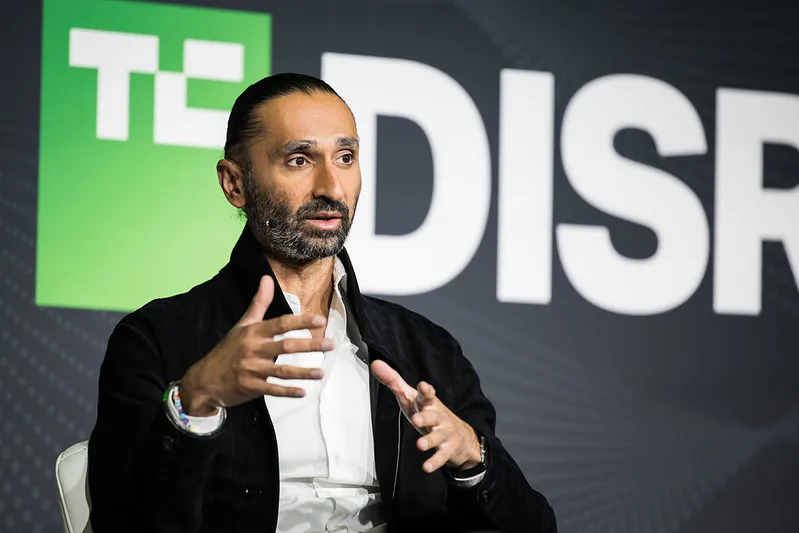
黑石集团(Blackstone)将自己置于 AI 热潮的中心。上周在 TechCrunch Disrupt 上,负责 AI 业务的老将 Jas Khaira 解释了这家管理着 1.3万亿美元 资产的私募巨头如何通过大规模放贷、投资前沿模型和应用来参与 AI 建设。今年早些时候,黑石在旧金山成立了 AI 中心 BXN1,由 Khaira 负责,为此他从纽约搬到了硅谷。
Khaira 认为,与移动互联网或 SaaS 周期不同,AI 转型需要惊人的资本投入,这正是黑石能扮演关键角色的原因。他特别强调,黑石区别于传统 VC 的地方在于专注计算融资(compute financing),能提供从债务到股权的灵活资本结构。据 Khaira 称,黑石如今是“超大规模云厂商之外最大的算力所有者”,投资对象包括 neo cloud、数据中心,并策略性地用这些算力支持被投企业。
黑石在算力相关交易中动作频繁。例如向 Crux AI 承诺投资 50亿美元。Crux AI 是黑石与 Google 合作成立、用于商业化其定制 TPU 的 neo cloud。黑石还投资了成立仅四年的芯片初创公司 Etched。所谓 neo cloud,就是出租 AI GPU 基础设施的云服务商。
黑石开创了一种融资结构:通过分析已签约的客户合同,并拿 GPU 作为抵押,向风投支持的 neo cloud 提供巨额贷款。第一笔交易发生在 2023 年,对象是 CoreWeave。当时 CoreWeave 刚经历 ChatGPT 带来的需求爆发,但用 Khaira 的话说,CoreWeave 当时只有“3000万美元收入,盈利能力微乎其微”。它向黑石申请了 23亿美元 贷款,抵押物是其持有的大量 Nvidia GPU,而 Nvidia 本身也是 CoreWeave 的投资方。此外,CoreWeave 与微软等蓝筹客户签有合同,这让黑石对贷款感到放心。这笔交易后来成了黑石及其他信贷机构向 CoreWeave 和同类 neo cloud 提供数十亿美元后续债务的模板。Khaira 说:“我们最看重的是客户的性质。如果客户是投资级客户——比如微软或 Meta——风险就相对该客户来定价。”
基于 CoreWeave 的成功,黑石又做了其他 neo cloud 融资交易,包括与 Coatue 共同牵头,为澳大利亚 GPU 供应商 Firmus 提供 100亿美元 信贷额度。
但最近几周,市场对这些公司积累的巨额债务开始感到不安。CoreWeave 的债务已膨胀到约 500亿美元。Altimeter Capital 创始人 Brad Gerstner 在 CNBC 上说,CoreWeave 用来抵押的只有 GPU,这已经不够好了,过去他们靠这个获得廉价债务。Khaira 从信贷角度解释了市场紧张的原因:9 月利率上升,通胀超预期推高借贷成本,再加上 AI 基础设施债务供应泛滥。他说信用利差也在扩大,连 Meta、微软这类现金流雄厚的科技巨头,发债成本都在上升。
对债务成本的担忧已传导至股市。CoreWeave 股价近日下跌超过 20%。Firmus 则取消了在澳大利亚证券交易所的 IPO,目标估值约 300亿美元。Khaira 评价说:“最终市场在那个估值上不买账,所以交易没做成。市场正在思考,在利率上行的当下,neo cloud 和这类业务的合理定价是什么。”
尽管基础设施供应商承压,AI 公司对算力的需求仍然供不应求,继续推动数据中心建设。Khaira 淡化了“AI 基建债务可能引发信贷危机甚至拖垮经济”的担忧。他说:“这不像 2008 年,银行本身是摇摇欲坠的信贷方。”他反而指出,绝大多数数据中心是为超大规模云厂商而建,债务最终由“全球信用最好的公司”背书。
除数据中心融资外,黑石还与 Anthropic、Hellman & Friedman 成立了 15亿美元 的合资公司 Ode with Anthropic,向企业提供驻场工程师,帮助其采用 AI 并整合进运营,首先服务黑石旗下 280 家投资组合公司。被问及这些公司是否从 AI 中获得实际收益时,Khaira 承认“ROI 确实存在,但不均衡”。他把技术采纳描述成一种“锯齿状模式”,在采纳追上之前,看起来就像算力过剩——这恰恰是怀疑论者看到的景象。