混凝土、硅与杠杆
美国数据中心容量未来五年将从 25 GW 增至 70 GW,全球建设总成本约 5 万亿美元。这类项目通常以债务为主(70% 或更高)。问题在于:信贷市场能否提供足够的资金。
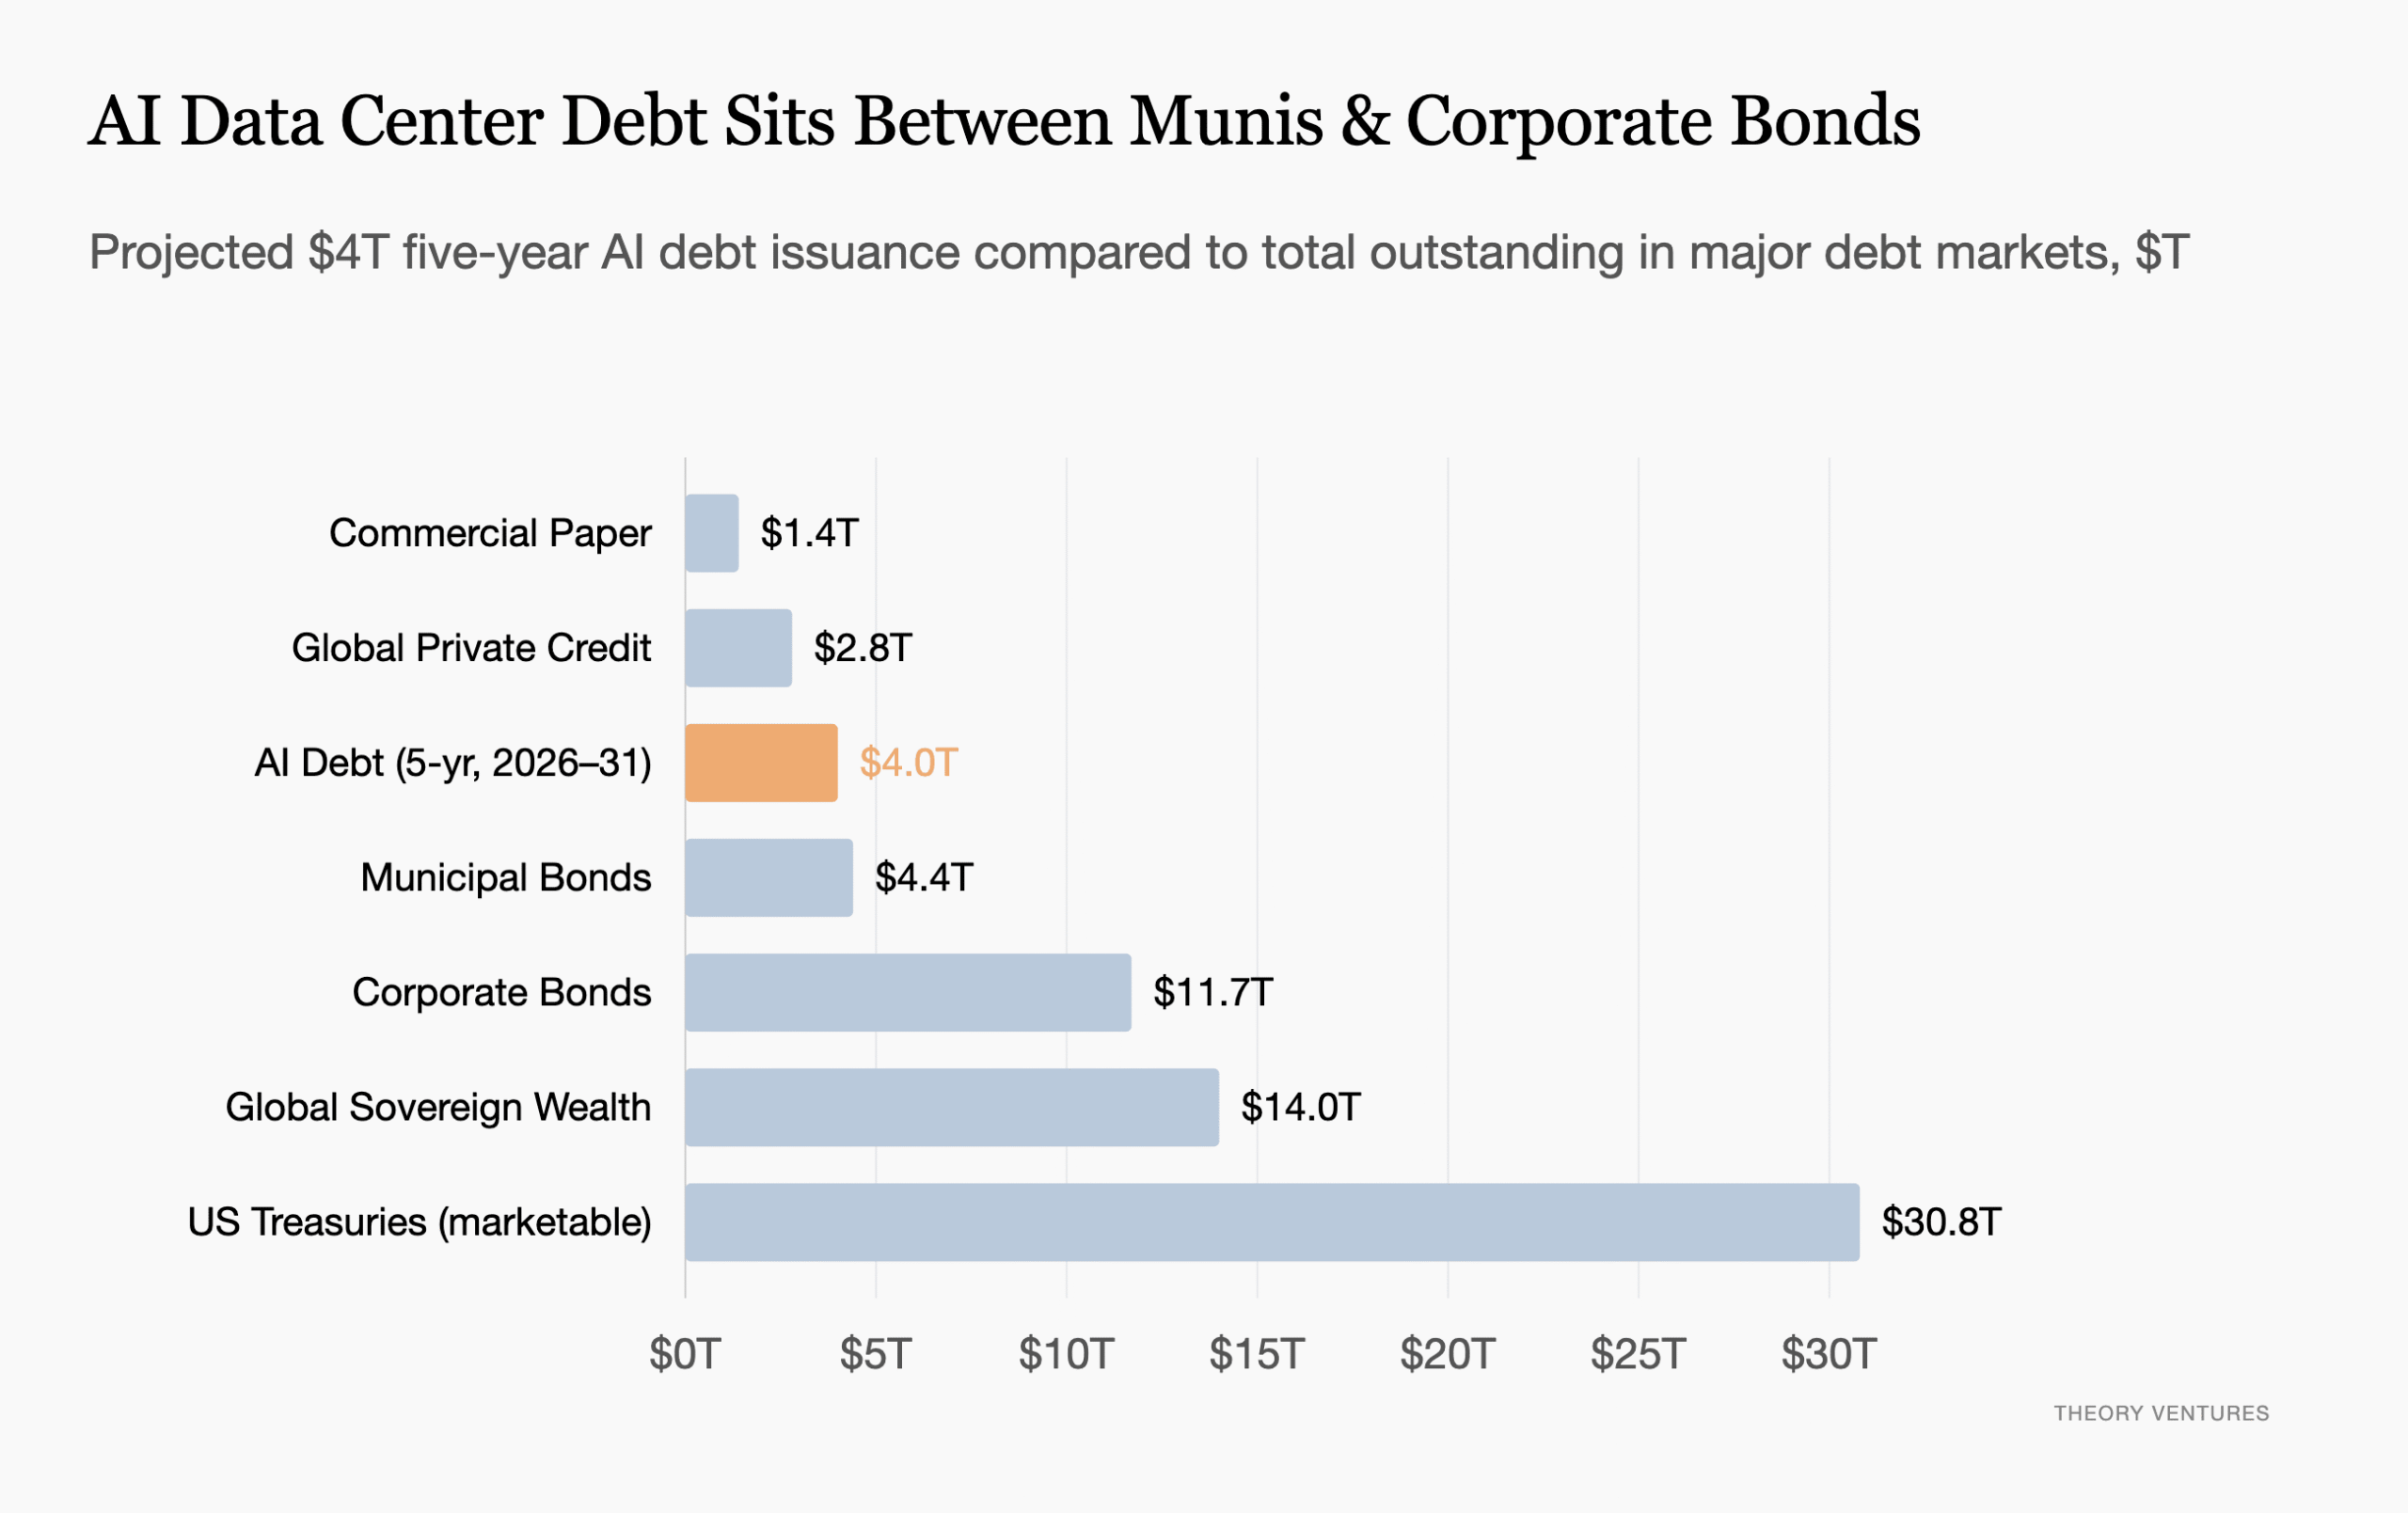
这笔 4 万亿美元 的新增 AI 债务规模惊人——相当于美国公司债券市场扩张 34%,超过全球私人信贷市场,并达到美国市政债券市场规模的 91%。市政债券传统上用于道路、桥梁、水系统等基础设施建设,未来城市也可能用类似方式为数据中心融资。
所有债务最终要靠利润偿还。这意味着到 2030 年,AI 年收入需达到 1.2 至 1.5 万亿美元(涵盖软件、Token 和企业自动化)。当前 AI 数据中心年收入估计仅 1000 亿至 2000 亿美元,要达到 1.35 万亿美元需要 55% 的年复合增长率(CAGR)。相比之下,超大规模云厂商当前增长率在 37% 至 82%(AWS 37%,Azure 43%,Google Cloud 82%),且仍在加速。
全球企业软件市场约 1.4 万亿美元,2030 年全球 IT 支出预计达 9 万亿美元。AI 基础设施融资已不再是风险投资或企业盈利能够单独支撑的故事,而是一场足以与历史上最大债务扩张相提并论的宏观经济信贷事件。