AI市场最重要的中间层
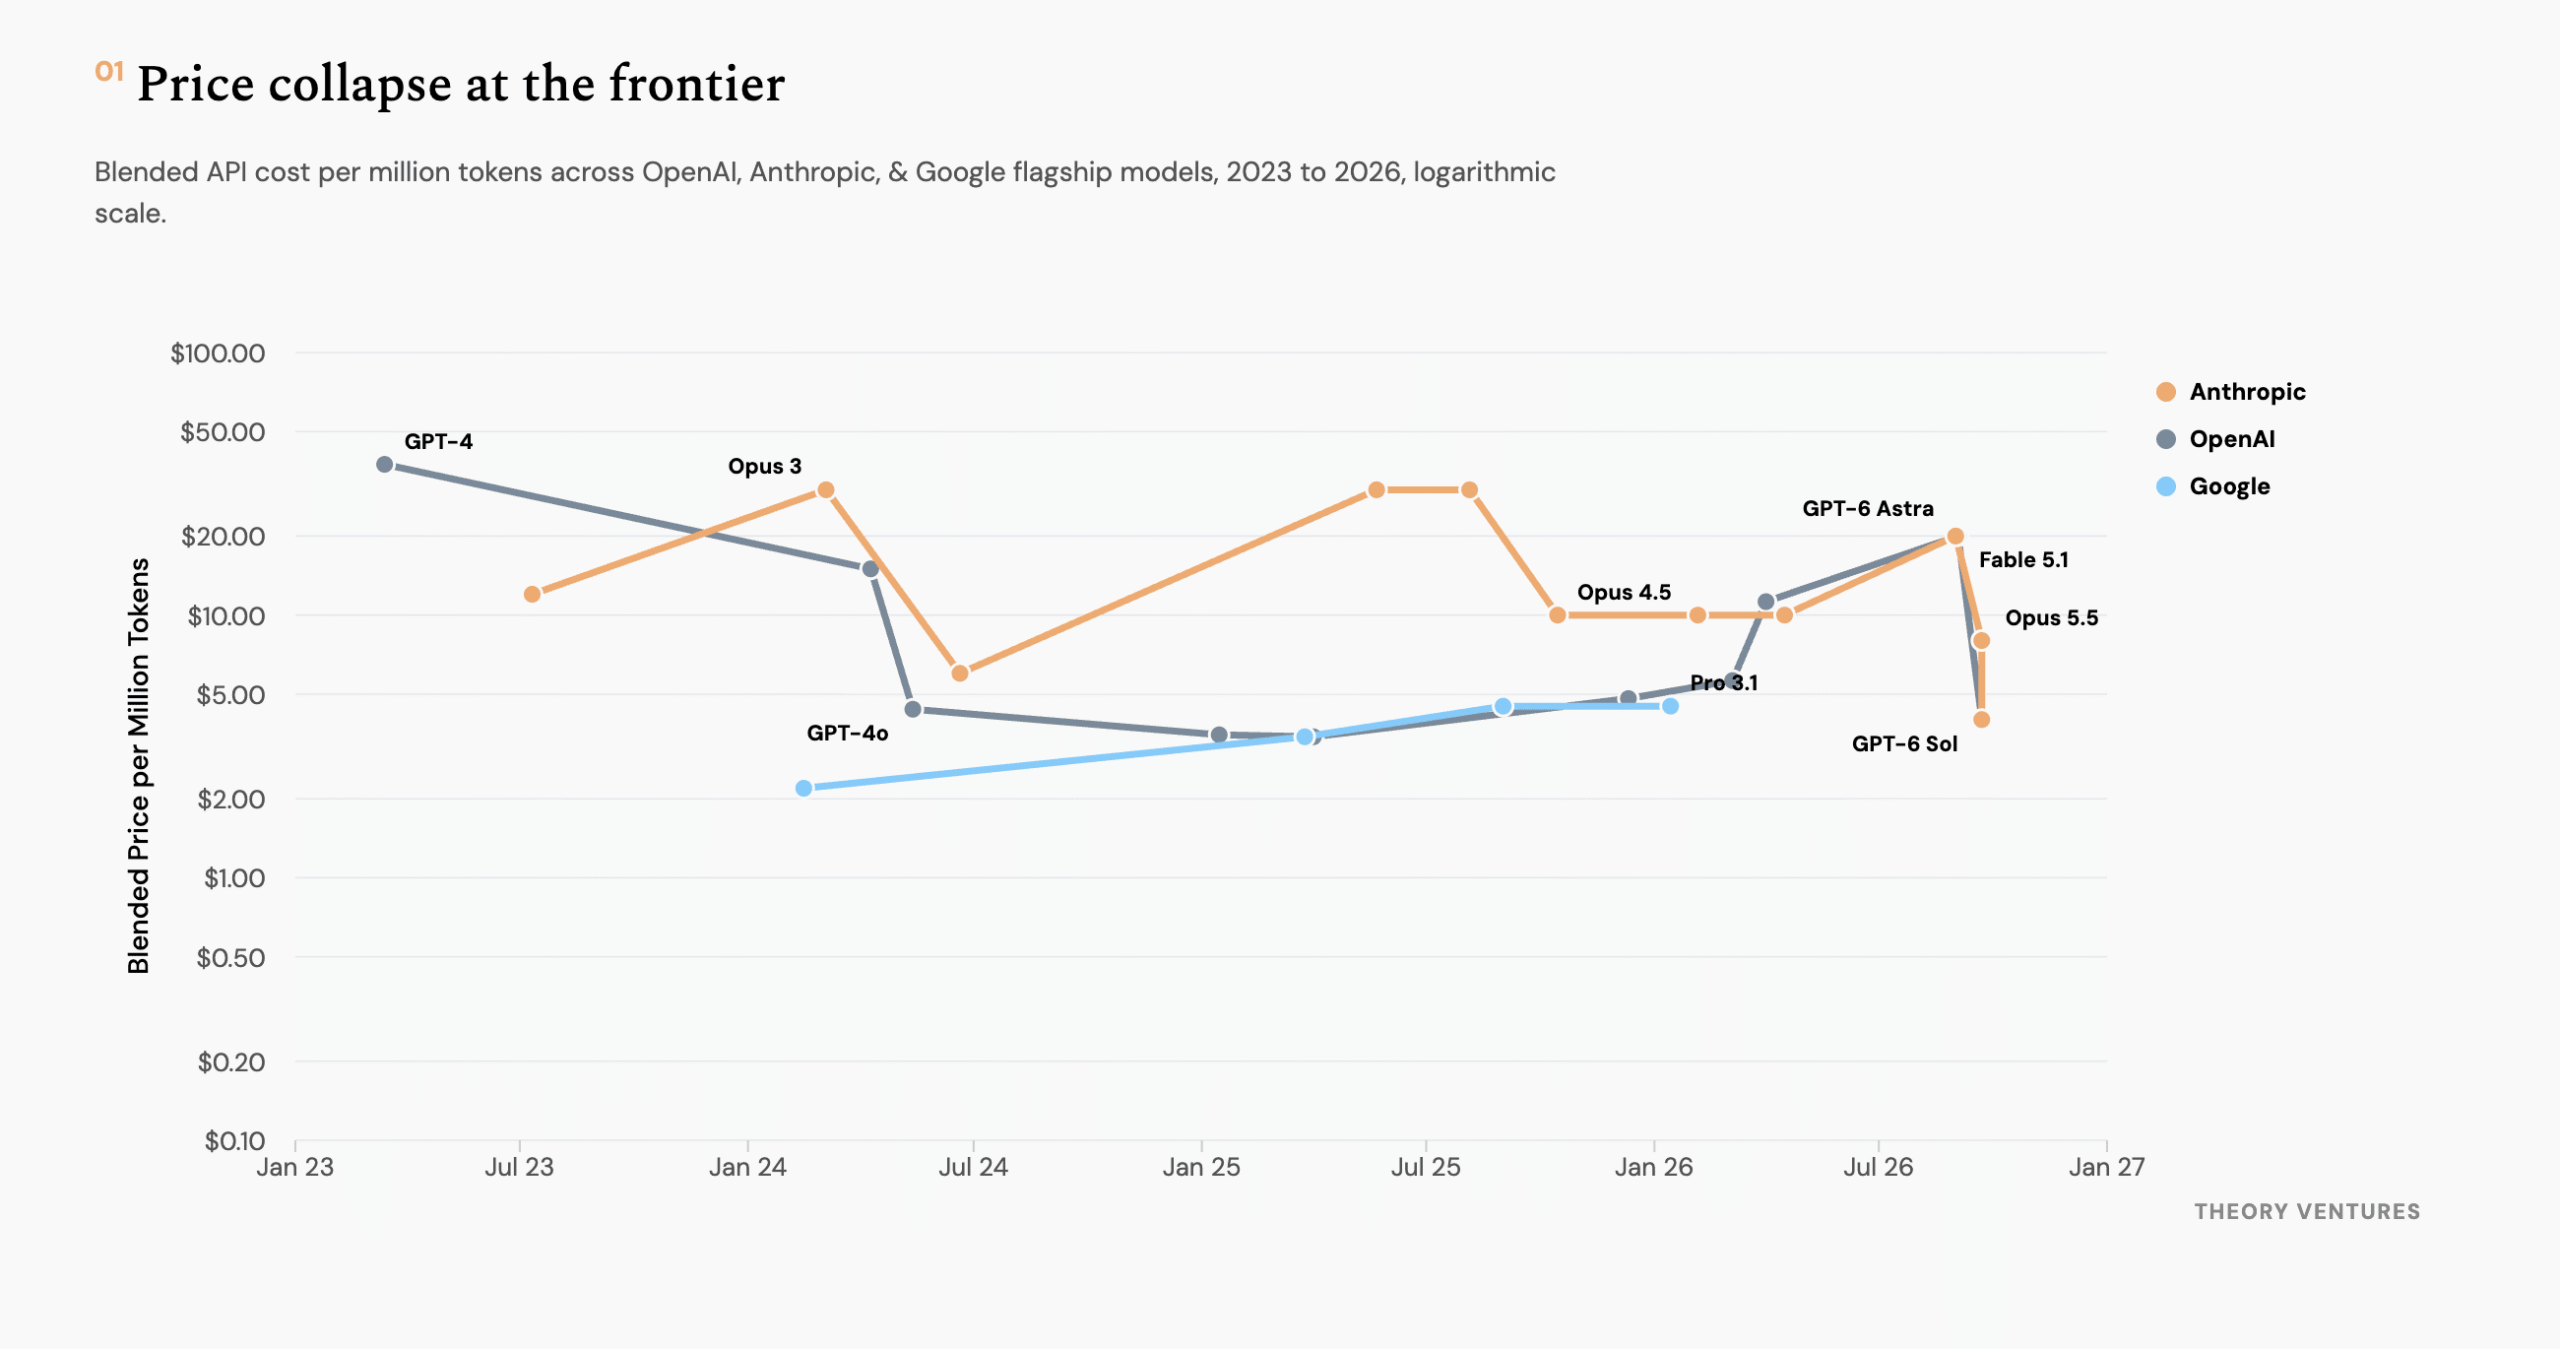
AI价格正在崩塌,但竞争焦点不在前沿。Anthropic的Opus系列连续五个版本维持每百万token $5/$25的定价,OpenAI却将Luna先降80%、再降50%。开源模型以比闭源模型低86%的价格,在发布数据的网关上承载了大部分token量。最强大的Fable 5.1上市头12天,仅占网关支出的3.7%。
大多数企业AI使用落在“混乱的中间”:多步骤工作流,需要足够聪明的模型,同时价格要能承受。这是当前最重要的市场,也是竞争最激烈的地方。6月Anthropic以Fable 5定下前沿价格$10/$50;7月OpenAI用GPT-5.6 Sol以$5/$30回应,每任务成本降为三分之一。Opus系列此前从未降价,昨天的下调是第一次。低端更极端:OpenAI的Luna在7月降80%,昨天再降50%。开源模型同样在压价,通用模型在发布数据的网关上以86%的折扣跑量。
大客户用微调追求更大节省。Cursor的Composer 2微调了开放权重模型Kimi K2.5,整体成本比之前的内部模型降86%。Harvey也做了类似事,每单元成本比Sonnet 5低55%,得分还高于Fable 5。
市场右尾比几乎所有人预测的薄。Fable 5.1作为Anthropic最贵最强的模型,头12天仅占网关支出3.7%;其前身7月恢复访问时峰值13.2%,一个月后Opus 5以半价发布,它降到4.9%。大企业账户中,前沿模型token消耗占比从8月初的53%降到9月的45%。对智能的需求不是金字塔,而是正态分布,中间肥大。中间购买的是每美元智能。智能成本持续暴跌,而企业需求变化没那么快,因此满足固定需求的层级越来越便宜。
随着每美元智能爆炸,token可能转向商品化。是否发生,决定AI市场经济学。昨天Anthropic发布新模型并降价,90分钟后OpenAI跟进。