10倍之墙:万亿市值公司的估值锚
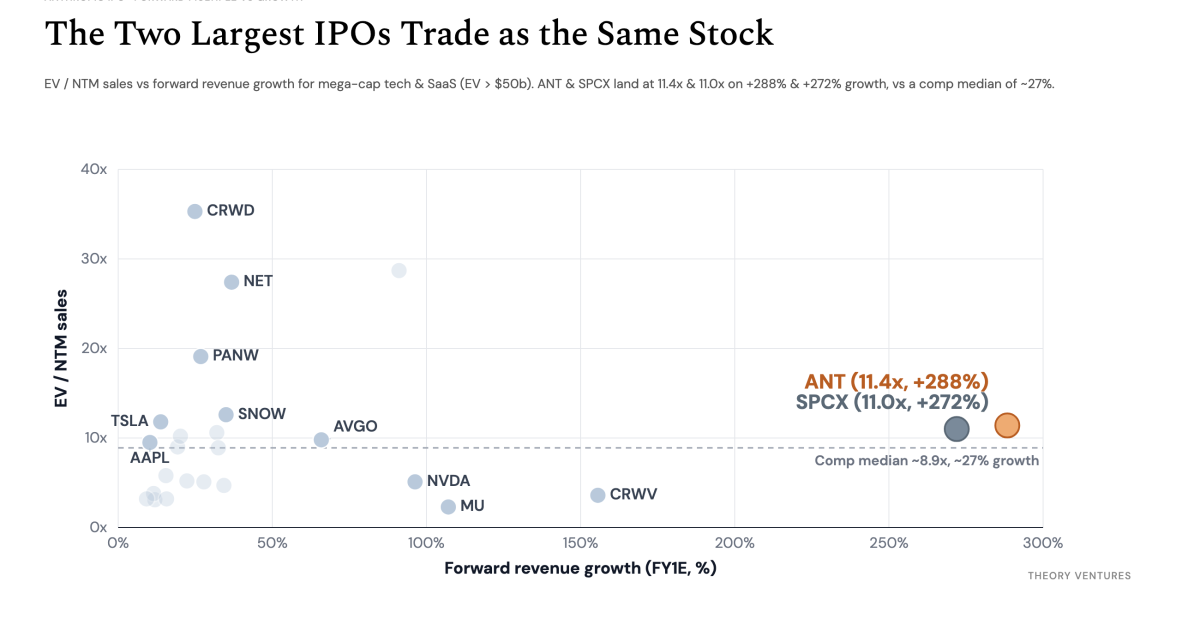
这篇短文用一个对比捕捉到公开市场估值中的一个奇怪现象:Anthropic 和 SpaceX 这两家被称作史上最大 IPO 的公司,看起来像双胞胎。
Anthropic 市值 1.56 万亿美元,SpaceX 为 1.82 万亿美元,两者相差不到 15%;最近十二个月收入分别为 353 亿和 320 亿美元,差距不到 10%。毛利率则差异很大:Anthropic 只有 22%,SpaceX 高达 62%。但更值得注意的是,市场对它们 2027 年预期收入的估值倍数都是 9.5x,尽管预计到 2027 年两家公司的收入增长分别为 288% 和 466%。SpaceX 被预期增长比 Anthropic 快 46%,却没有拿到更高的倍数。
在 24 家超大规模软件与基础设施公司中,这两家都处在中游水平,但增长速度大约是这些公司中位数的十倍。换句话说,它们比任何历史上的软件公司增长都快,但市场并没有按高增长的故事给它们定价;它们被估值的方式,更像是在按照增长 20% 的公司处理,而不是 200% 以上的公司。
把视野放到已经跨过 1 万亿美元企业价值的超大规模公司,上限非常明显:微软前瞻 EV/收入 9.0x、预期增长 19%;谷歌 5.1x、27%;Meta 5.1x、28%;亚马逊 3.2x、16%。无论一家公司增长 16% 还是 466%,一旦站上万亿市值,几乎没有公司能在前瞻收入倍数上超过 10x。
真正的锚是市盈率。表格中给出 P/E 的万亿级公司都落在 20x-26x 的窄区间内。以微软 41% 的净利率,26 倍市盈率把前瞻收入倍数限制在接近 10x;以 Meta 和谷歌的利润率,20 倍市盈率把前瞻收入倍数限制在接近 5x。Anthropic 和 SpaceX 的 P/E 一栏都是 N/M,说明盈利还无法用于估值。
所以,公开市场并没有在认真比较 Anthropic 和 SpaceX 哪一家是更好的生意。到了万亿规模,倍数扩张已经结束,唯一能让两家公司继续复合增值的方式,是让收入增长真正变成盈利增长。对 Anthropic 这类公司,估值故事必须靠未来盈利来兑现,而不是指望市场给更高的倍数。