AI的圈子有多大?
Carlota Perez 有一个判断:每一轮大型基础设施建设都分两个阶段,先铺基础设施,再由跑在上面的应用收入来买单。这篇文章用这个框架,对比互联网和 AI 两轮周期的资金节奏。
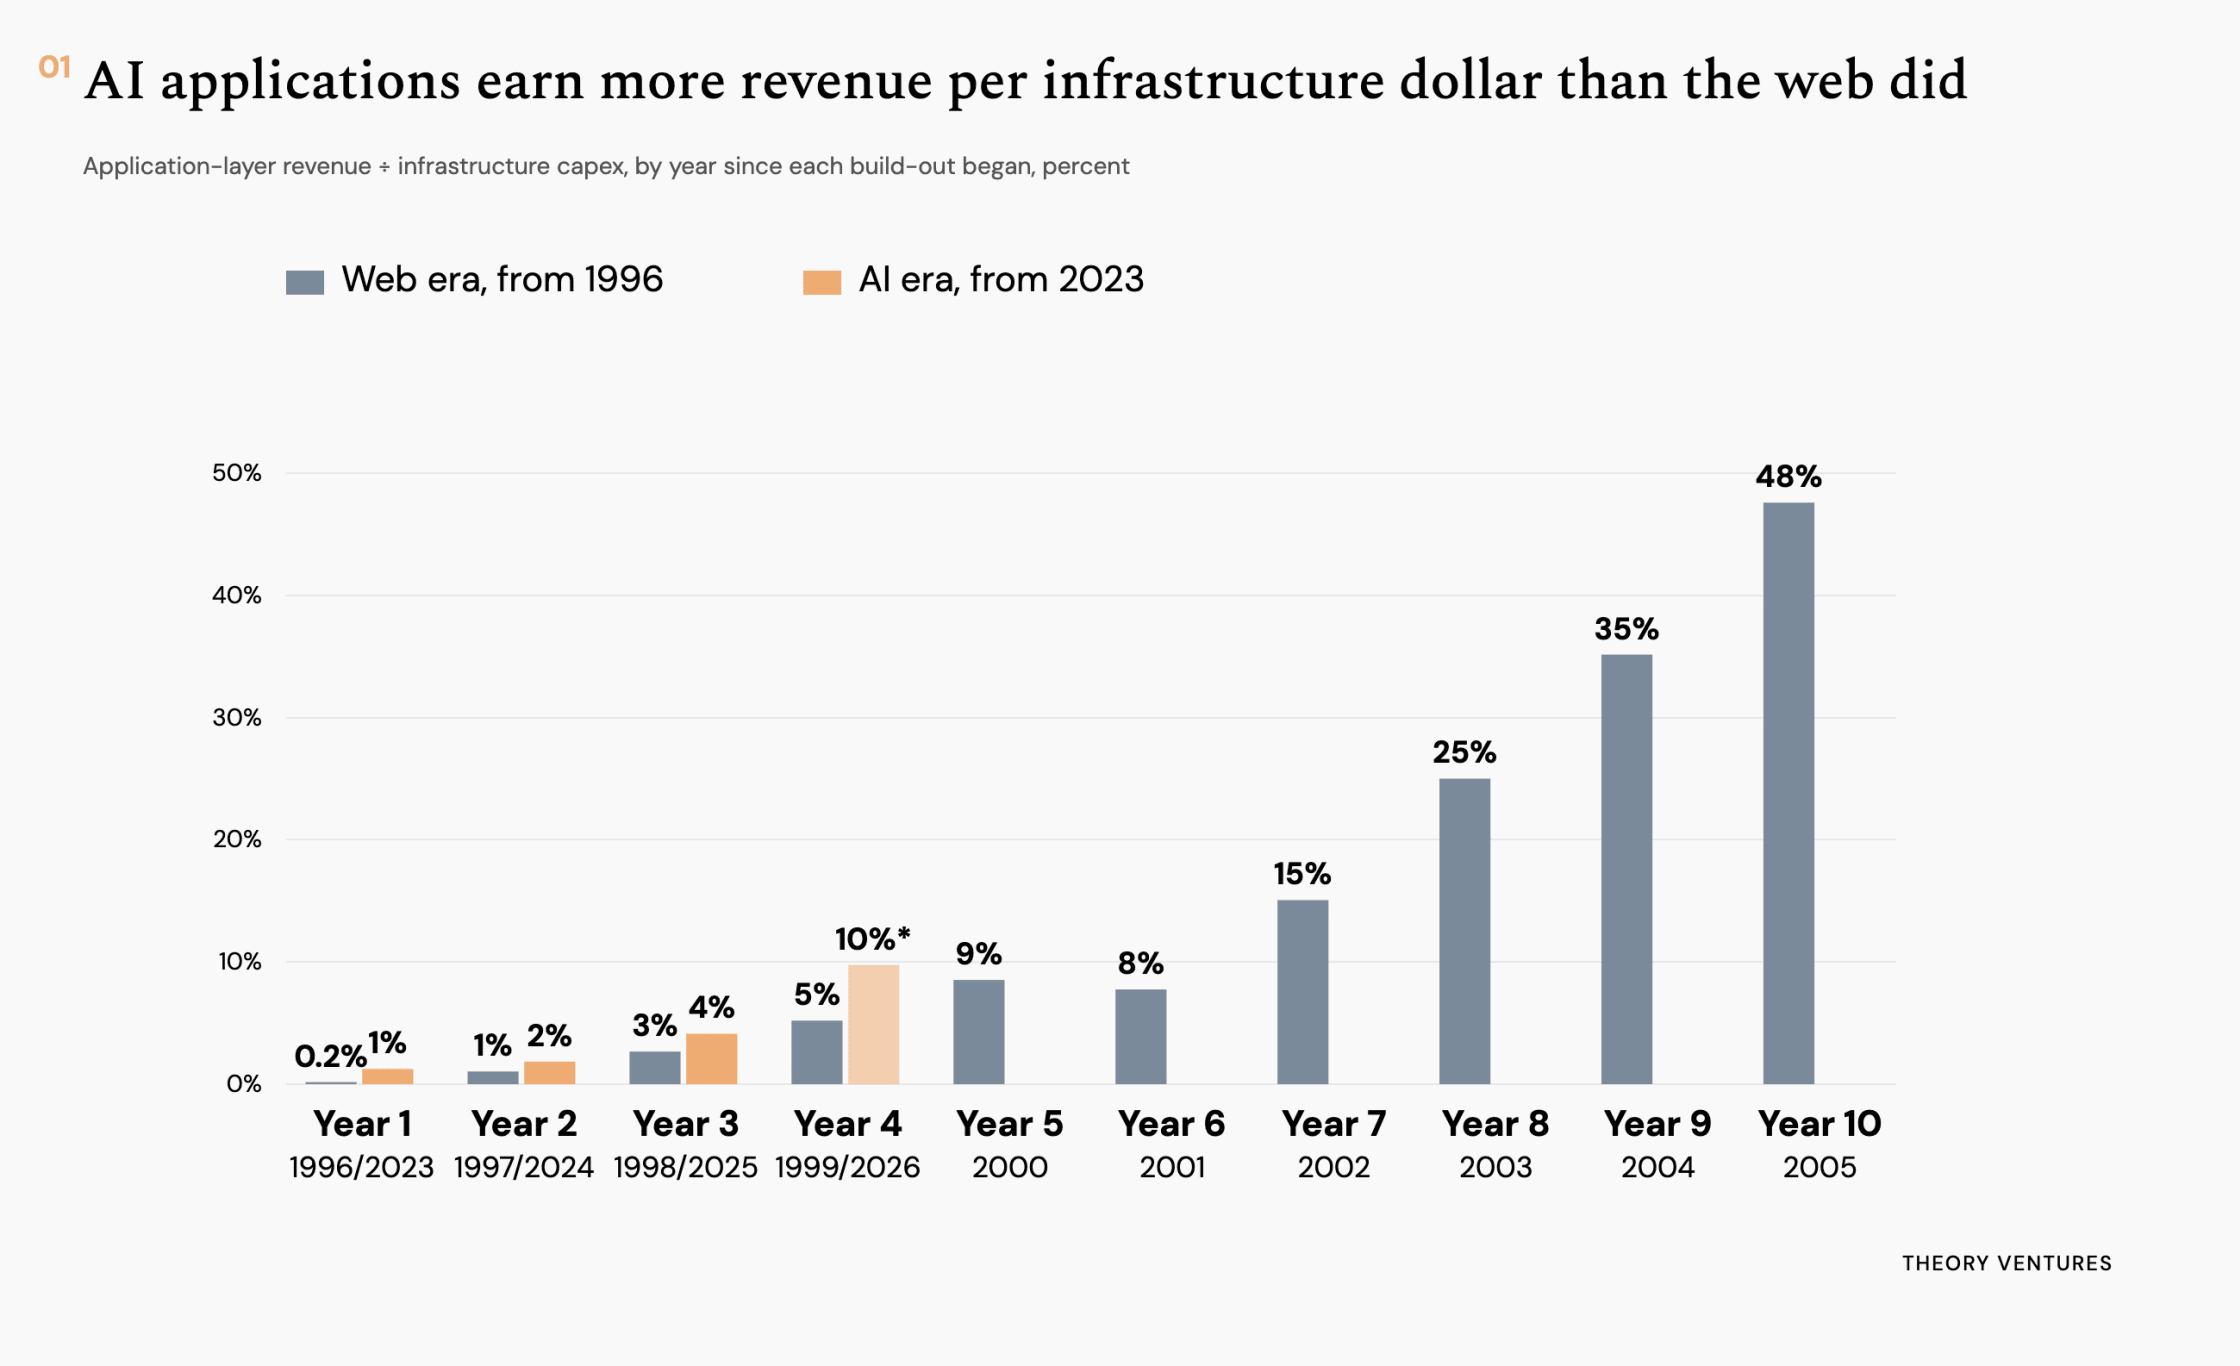
1996 到 2005 年,美国电信公司花了约 1.5万亿美元(按今天美元计)建设互联网,同期应用收入只有 1800亿美元。2000 年峰值时,基础设施资本开支是应用收入的 12倍。应用收入超过资本开支的 10% 用了七年,达到 48% 用了十年。
AI 的节奏更快。AI 在第四年就达到了应用收入占基础设施投入 10% 的门槛,大约只有互联网时代的一半时间。作者引用 SpaceX 一类公司的单位经济学,认为这些收入对应的基础设施回本期很短,约一年。美国风投在 2026 年前九个月投入 5160亿美元,比 2021 年全年纪录高出 44%;经通胀调整,这一轮的风险投资规模约为互联网早期阶段的 2.5倍,累计金额则是 web 时代前四年的 6倍。
真正的风险在于,这个生态会不会是一个衔尾蛇——所有花费只是在创业公司之间转圈。Ramp 的数据显示,80% 的最大 AI 支出者都是风投支持的创业公司。这些公司现在占美国就业的 13%以上,而 web 时代这个比例只有约 5%。作者承认循环确实存在,但圈子已占美国经济的六分之一。
整篇文章在比较一个关键比率:应用收入与基础设施投入之间的差距。差距越短,基础设施越早回本。AI 目前看起来比互联网时代快,同时投入规模更大,这也意味着整个生态系统都在押注这个差距会被进一步压缩。