Anthropic其实是云厂商?
这篇短文提出一个估值视角的翻转:Anthropic 不应该只被看作 AI 公司,而应该被看作云厂商。理由很直接——它的收入体量、增速、数据中心投入和商业模式,已经和 AWS、Azure、GCP 站在同一个坐标系里。
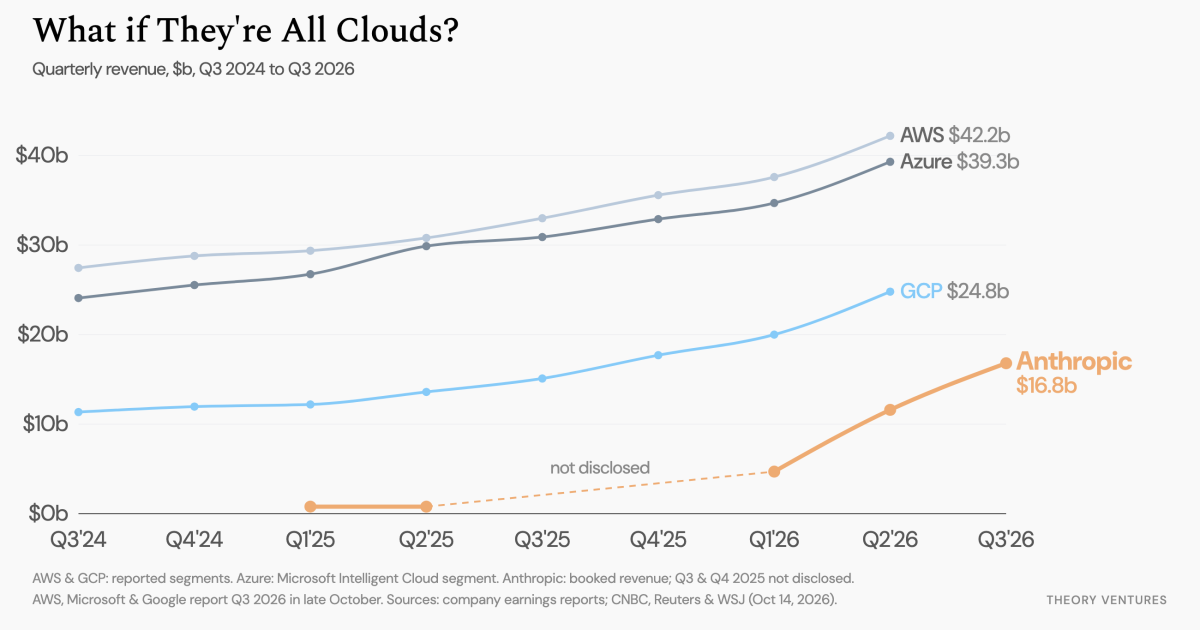
作者给出的对比数据显示,Anthropic 目前季度收入约 120 亿美元,年化运行率约 460 亿美元,体量约为 AWS、Azure 的 30%,接近 GCP 的一半。增长速度是四家里最快的:去年增长约 15 倍(同比增长 1,374%),AWS、Azure、GCP 分别是 37%、32%、82%。但文章认为,按当前增速,Anthropic 会更接近 GCP 的节奏,明年约翻倍;它大约三年后超过 Azure,三年半后超过 AWS,只有 GCP 能保持领先。
在商业模式上,文章认为三大云都有自己的入口:Amazon 靠电商,Google 靠搜索和广告,Microsoft 靠操作系统。Anthropic 的入口是顶尖 AI 模型和 Claude Code。数据上,Ramp 平台上 87% 购买编程 Agent 的企业选择了 Claude Code,这个比例一年内上升了 56 个百分点。Anthropic 在该市场展现出定价权:Claude Opus 5.5 在 Artificial Analysis 的 Intelligence Index 上单任务定价 5.98 美元,高于 OpenAI GPT-6 Astra 的 3.26 美元和 Google Gemini 4 Argon 的 1.99 美元。
Anthropic 的产品线最窄,但风险也最集中:2025 年两个客户贡献了近 25% 的收入。为了支撑增长,它做了四家厂商中最大的数据中心承诺——5,180 亿美元,约为自身 670 亿美元季度运行率的 8 倍;AWS、Microsoft、Google 的承诺大约是其各自运行率的 1 到 2 倍。文章还指出,这些云厂商都在自研芯片、用债务扩张数据中心、开发或转售模型,并管理支撑 AI 的基础设施。
作者由此提出,对 Anthropic 的评估应该按云的逻辑来。用华尔街的估算,独立出来的 GCP 价值约 1 万亿到 2.3 万亿美元;如果 Anthropic 估值达到 1.5 万亿到 2 万亿美元,它就与 GCP 相当,而它的收入只有 GCP 的三分之二,过去一年增速却远超对方。