每个类别中的赢家
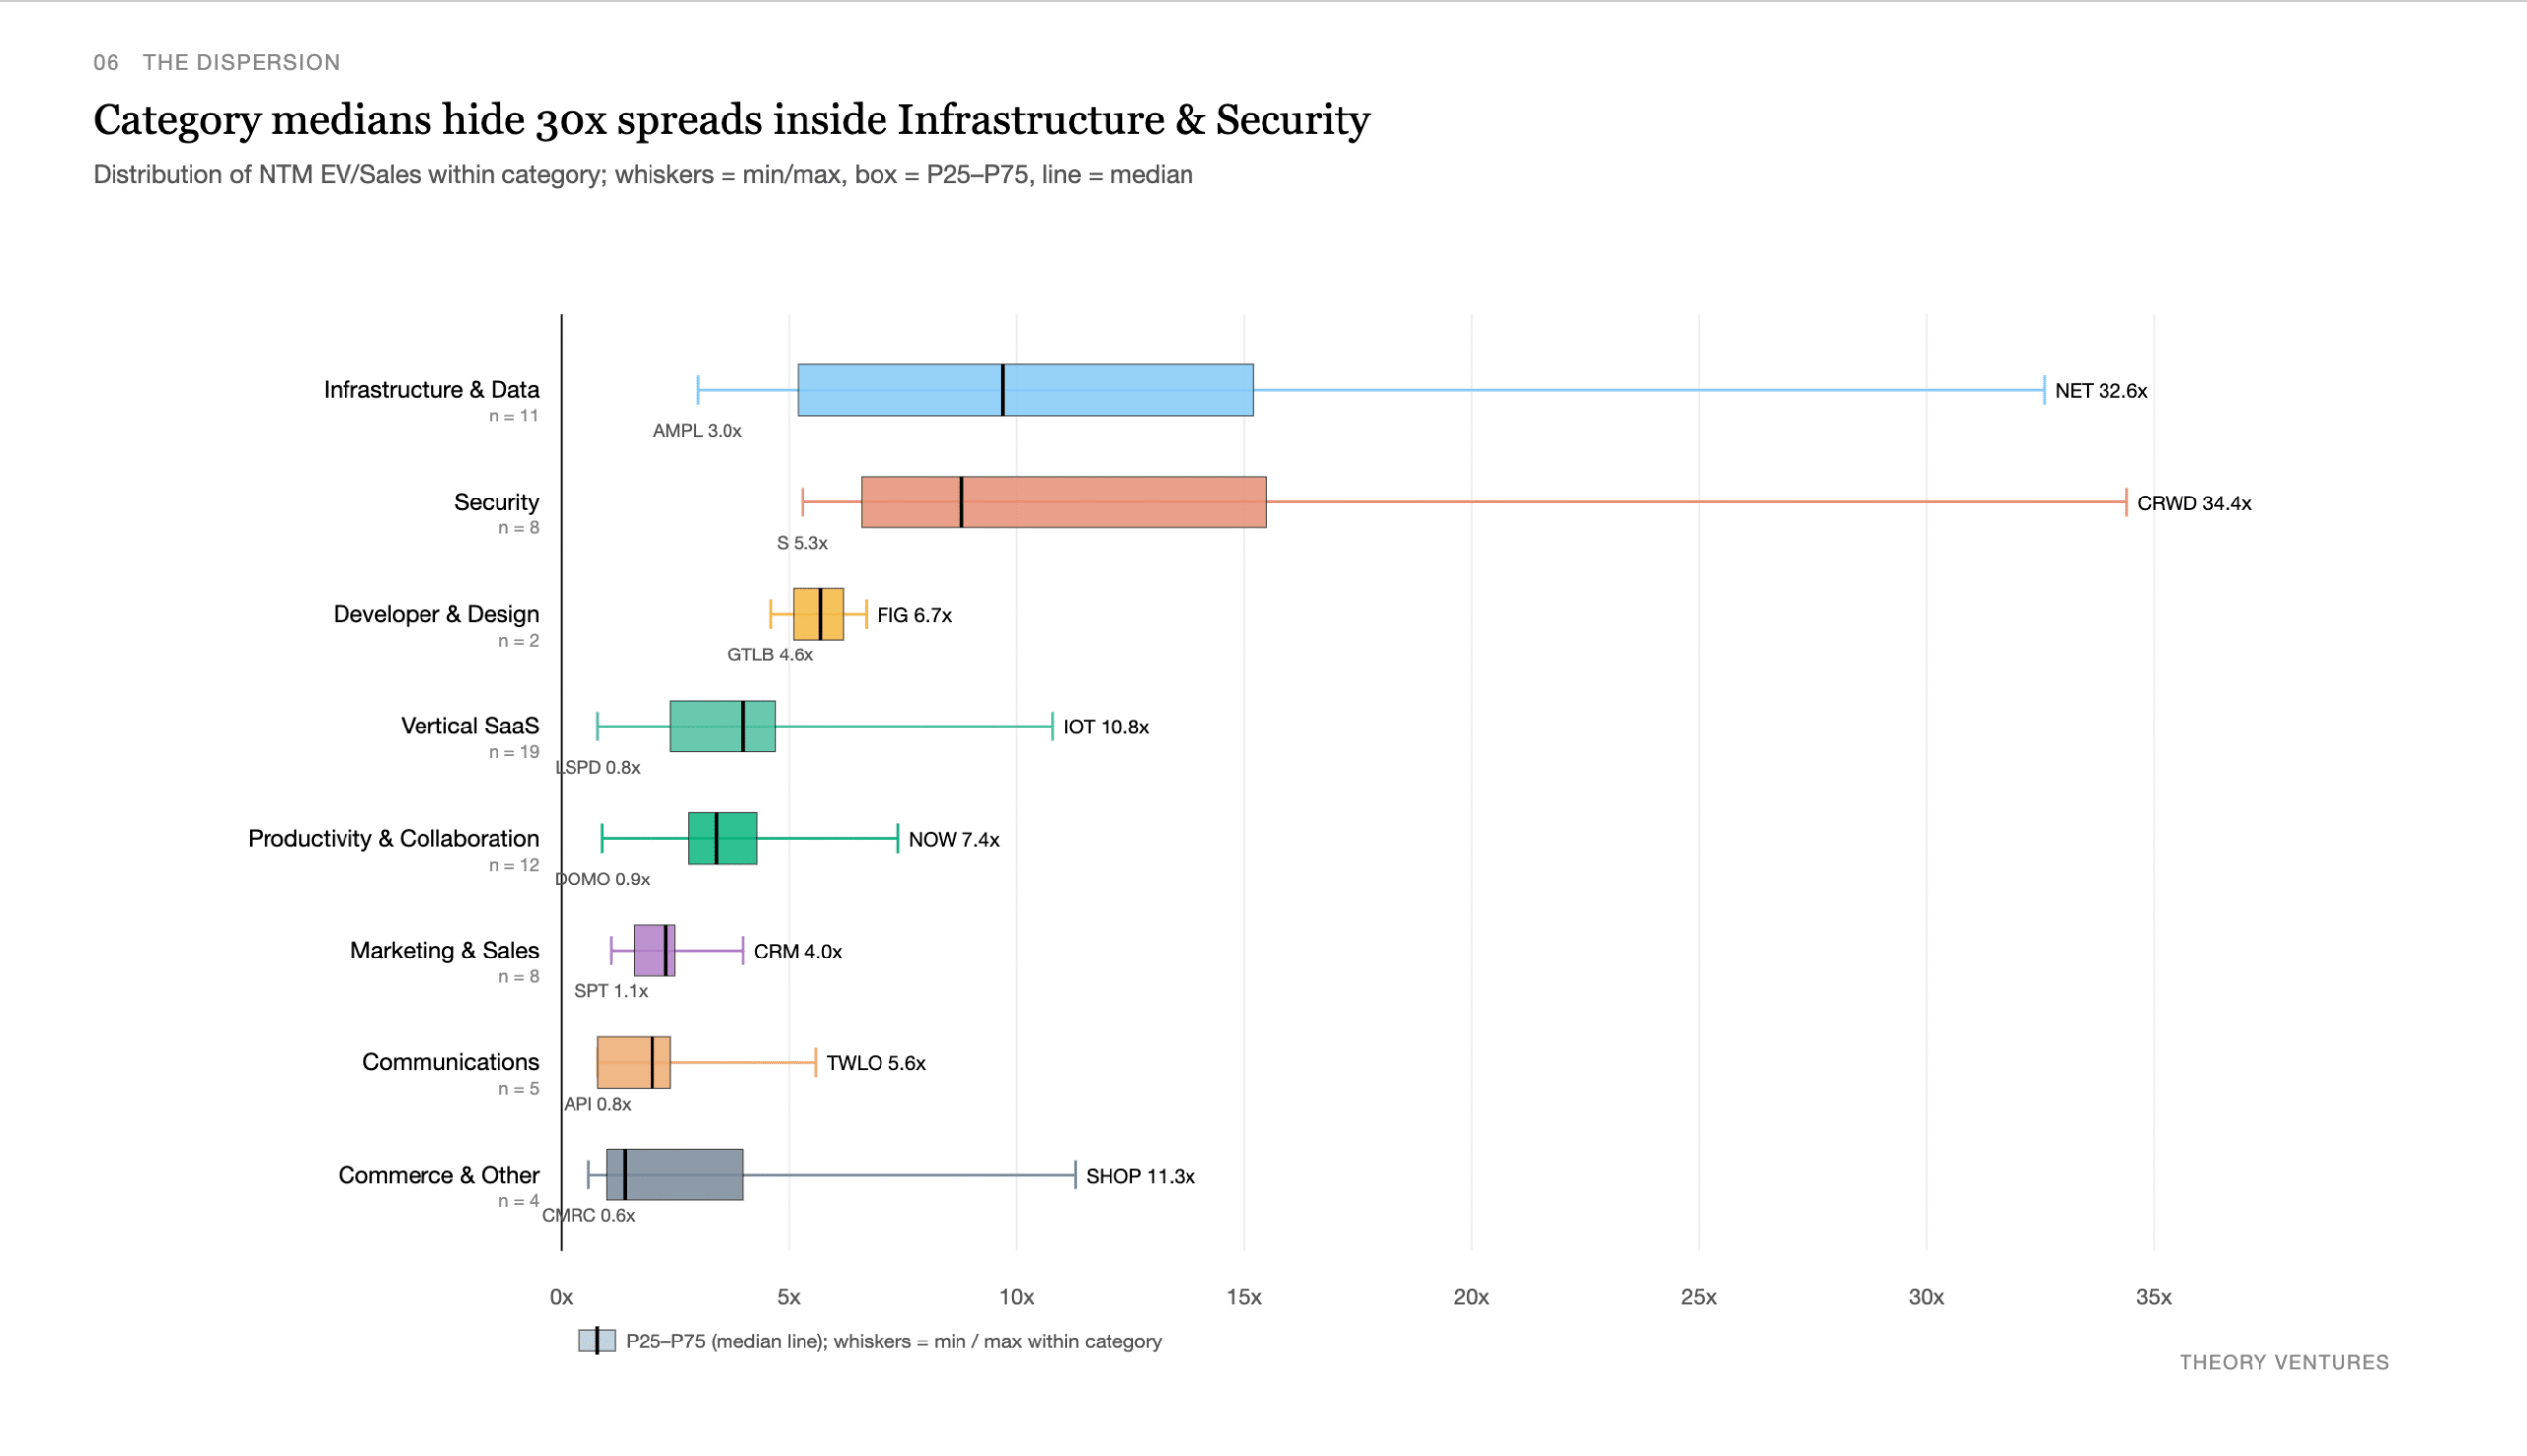
SaaS 估值倍数整体下滑,但每个类别中的领先者却逆势上涨。CrowdStrike 的交易倍数达到安全行业中位数的 3.9 倍,Cloudflare 是基础设施行业中位数的 3.4 倍,Shopify 是电商中位数的 8.1 倍。这些公司都找到了自己的 AI 路径。
CrowdStrike 的远期收入倍数为 34.4 倍,而同类公司 Palo Alto 为 22 倍。每个企业部署的 AI agent 都是一个需要防御的新端点,而防御需要 CrowdStrike 的 Threat Graph 每天关联的 万亿级安全事件。
Cloudflare 的估值倍数为 32.6 倍,最接近的同行 Snowflake 为 17.5 倍。其网络流量中超过一半不再来自人类,每个到达客户的 agent 都变成 Cloudflare 路由、检查并最终收费的请求。
Shopify 的倍数为 11.3 倍,电商同行的中位数仅 1.4 倍。购物 agent 发送的订单转化率是其他渠道的 两倍,且由于 agent 直接写入 Shopify,需求落在 Shopify 已有的抽成费率上。
Samsara 的倍数为 10.8 倍,垂直 SaaS 中位数仅 4.0 倍。其平台每年处理 25 万亿数据点(行车记录仪图像、维护工作流),这些数据是任何基础模型都买不到的独特训练素材。
ServiceNow 的倍数为 7.4 倍,生产力协作中位数 3.4 倍,Atlassian 为 5.1 倍。企业购买 agent 后需要治理平台,ServiceNow 的 AI 合同价值已突破 10 亿美元,目标到 2030 年占其总 ACV 的 30%。
Figma 的倍数为 6.7 倍,GitLab 为 4.6 倍。当 AI 将代码商品化后,判断该构建什么成为稀缺输入,而 Figma 中 80% 以上 ARR 超过 1 万美元的客户每周都在消耗 AI 积分。
Twilio 的倍数为 5.6 倍,通信类 RingCentral 为 2.4 倍。语音 agent 需要通过网络连接人类,这推动 Twilio 的语音收入连续六个季度增长超过 20%。
Salesforce 的倍数为 4.0 倍,营销销售中位数 2.3 倍。Agent 的价值取决于它操作的客户记录,Agentforce 已达到 12 亿美元 ARR,同比增长 205%,其中一半以上来自现有客户群。
这些公司都不是各自类别中增长最快的。CrowdStrike 增长 23%,但估值 34.4 倍;同类 Rubrik 增长 46%,估值仅 10.4 倍。Salesforce 增长 11%,慢于几乎所有同行。但市场相信 AI 故事、推理收入与耐久性。自 2021 年以来,估值天花板从 100 倍降至 34 倍,只有 11 家公司超过 10 倍,但市场顶部正在回暖。