战略决策还是结构优势?
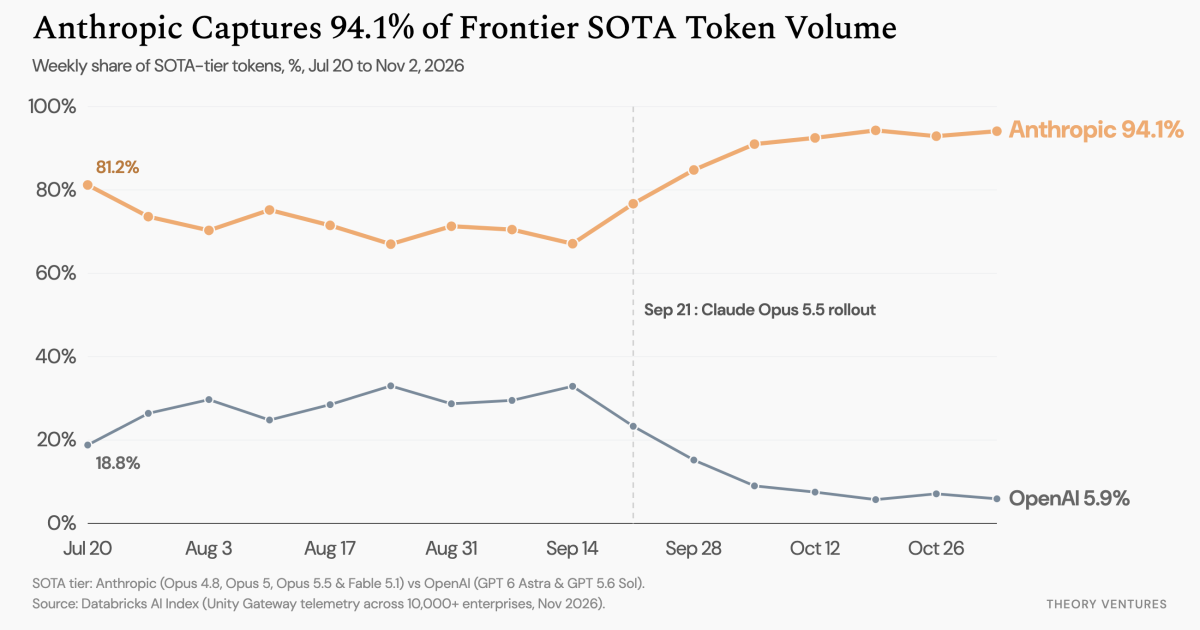
Databricks Unity Gateway 的16周遥测数据覆盖超过10,000家企业,显示Anthropic与OpenAI按层级切割市场。Anthropic占据前沿SOTA token的94%,以及70%的专有支出;OpenAI占据低端token的81%。两家公司各自在一个AI细分市场手握约九成份额,但位置不同:Anthropic主导高端,OpenAI主导低端。这带来的商业问题是:这究竟是两家公司针对不同终端的定价策略,还是它们服务token的结构性成本差异。
Anthropic走高端路线。它的SOTA token份额从7月的81%升至11月2日的94%,推动力是9月21日发布的Claude Opus 5.5.1。中端市场是当前正面交锋处。对比Sonnet 5/5.5与GPT-6 Sol/6.1 Sol,OpenAI在中端份额从7月的0%升至11月2日的47%,并在Sonnet 5.5与Sol 6/6.1的最新队列中,六周内拿下57%。
OpenAI走相反路线,用激进降价抢占高流量低端。7月30日Luna降价80%,几个月后又降50%,累计降幅90%;9月22日发布GPT-6 Luna,定价0.10美元/百万token。第一次降价后,其低端份额从30%升至66%,峰值84%,11月2日收于81%。与此同时,开放权重token份额从7月的7%一路升至9月的33%,但在GPT-6 Luna与Sol降价50%的同一周,停在31%。这个时间重叠指向一种关联:OpenAI的低价策略可能正在压制开放权重模型的渗透。
数据把问题留在台面上:Luna的定价是短期市场份额补贴,还是模型架构带来的结构性成本优势?作者没有给出答案。值得留意的是,这些数据来自Databricks Unity Gateway的企业侧遥测,覆盖10,000+企业的使用情况,不是整个市场的全貌。中端份额的走向与开放权重是否回升,会是后续观察点。