当AI央行更换行长
过去四年,黄仁勋像管理AI世界的央行一样主导着英伟达。如今他卸任CEO,文章拆解了这一变化对AI经济的五层影响。
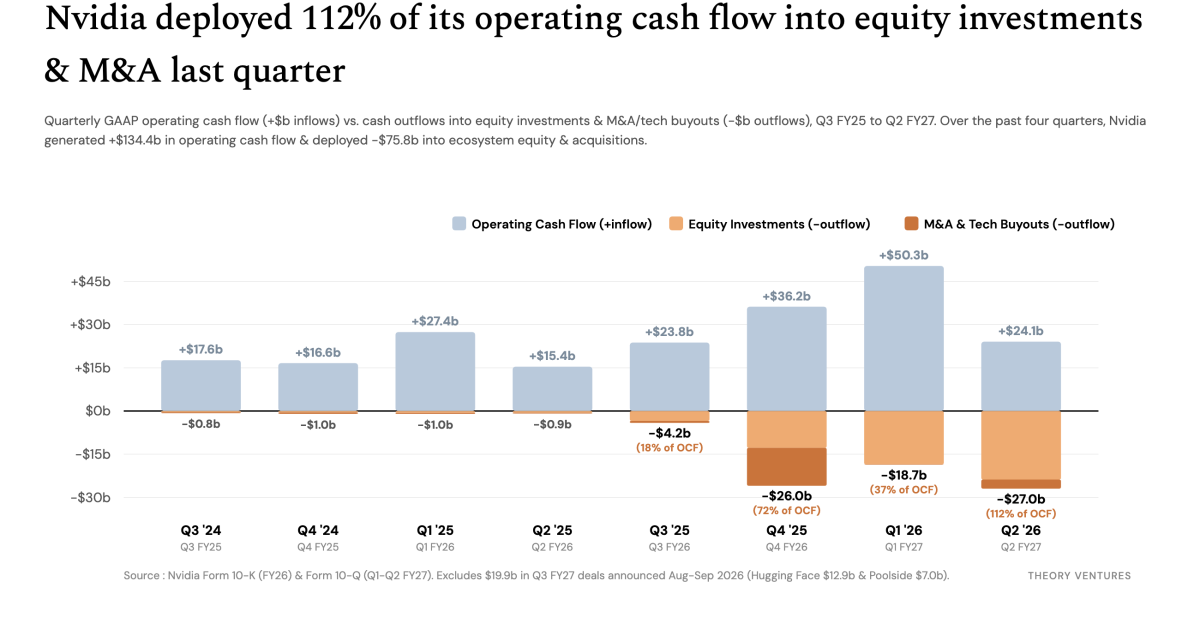
首先是信贷收缩风险。英伟达不只是卖芯片,它同时是创业公司最大的金主之一。过去两年,英伟达投入420亿美元用于并购与技术收购;以成本价计算,在229家创业公司和13家上市公司中持有610亿美元股权;还提供了1645亿美元的租赁担保与云容量兜底,对应着631亿美元的客户应收账款,付款周期最长拉到一年。一旦新管理层面对更严的董事会监督、收紧股权支票、付款条款或租赁担保,AI建设就会减速,就像美联储收紧信贷后整体经济放缓。
第二层是生态融合的传承难题。黄仁勋时代,英伟达同时扮演芯片供应商、领投风投、核心云客户和租赁担保人,覆盖200多家创业公司。这些交易高度依赖黄仁勋个人的判断与关系。新CEO能否维系这些创始人伙伴关系,是个大问号。
第三层是开源创业公司失去最大买主。英伟达一直是美国开源AI公司最大的采购方和出资方,向Hugging Face、Poolside、Essential AI等构成的Nemotron体系承诺了220亿美元。Meta、Google以及至少八家融资过亿的美国创业公司仍在训练开放权重模型,但今后它们需要更多自己扛起开源大旗。
第四层是出口管制可能加码。这次变动很可能让华盛顿对更严格的半导体出口管制与合规要求施加更大压力。
第五层是定制芯片获得窗口期。定制AI ASIC已占2026年AI服务器出货量的28%,占加速器收入的15%到20%。其中Google TPU占定制芯片市场65%,AWS Trainium3、Meta MTIA和Broadcom定制XPU也在跟进。单一来源供应商的领导层动荡,会加速这个转变。
文章最后指出,英伟达对美国增长最快领域的创业融资、并购退出和政策影响已经深到难以量化,高层突然更替给市场、尤其是创业公司带来真实的不确定性。